Minimiser les coûts et maximiser l'autonomie grâce à l'amélioration de la densité énergétique sont des priorités absolues pour les développeurs de batteries dans de nombreux secteurs. Toutefois, la voie à suivre pour atteindre ces objectifs évoluera avec l'introduction de nouvelles chimies de cellules et de matériaux innovants.
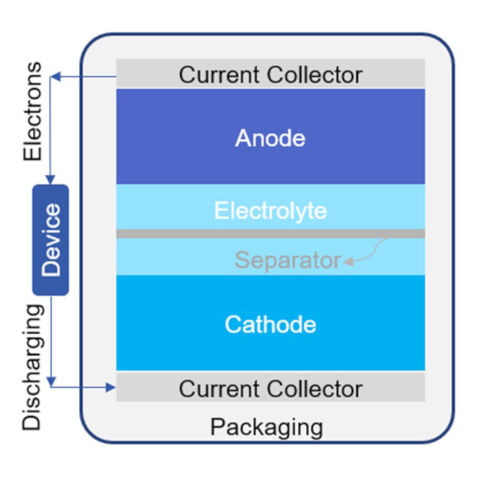
Des opportunités existent pour l'ensemble des matériaux destinés aux cellules et packs de batteries de véhicules électriques. L'attention se porte principalement sur les matériaux de cathode et d'anode, mais la réduction du poids des matériaux d'encapsulation des packs suscite également un intérêt croissant. Le nouveau rapport de marché d'IDTechEx, intitulé « Matériaux pour cellules et packs de batteries de véhicules électriques 2026-2036 : Technologies, marchés, prévisions », détaille ces tendances et prévoit que la demande totale de matériaux atteindra 22,2 millions de tonnes d'ici 2036.
Aperçu du marché des applications :
Le marché des véhicules électriques est dominé par les voitures particulières électriques à batterie (VEB). Toutefois, d’importantes opportunités existent dans d’autres segments tels que les bus, les camions, les véhicules utilitaires légers et les microvéhicules électriques. La différenciation des matériaux des cellules et des packs devrait dépendre du type de véhicule et des besoins spécifiques, tels que la densité de puissance, la densité énergétique, la durée de vie et le coût.
Le marché mondial est principalement divisé en trois régions : la Chine, l’Europe et l’Amérique du Nord. Actuellement, la Chine domine le marché, avec plus de 50 % des ventes de voitures neuves prévues pour 2024 qui devraient être des véhicules électriques. Cependant, l’Europe et l’Amérique du Nord devraient réduire l’écart au cours de la période considérée. Les tendances chimiques varient également selon les régions. Par exemple, la chimie LFP prédomine en Chine en raison de son coût inférieur, tandis que les technologies NMC et NCA sont plus courantes en Europe et en Amérique du Nord en raison de leurs performances supérieures. Néanmoins, la technologie LFP devrait gagner des parts de marché en Europe et en Amérique du Nord à court et moyen terme.
Matériaux des cellules :
Les matériaux des cellules représentent plus de 70 % de la demande totale de matériaux pour les batteries de véhicules électriques. Cette demande est fortement tributaire des tendances chimiques, notamment pour les anodes et les cathodes. IDTechEx anticipe une transition générale de la chimie NMC vers la chimie LFP au cours de la période de prévision, en raison de son coût inférieur par kWh. Dans les batteries NMC, en particulier celles utilisées dans les applications haute puissance et les véhicules de luxe, la teneur en nickel augmentera, sous l’effet du besoin de performances accrues, d’une densité énergétique supérieure et de la hausse du coût du cobalt.
Du côté des anodes, la croissance du silicium coïncidera avec un ralentissement de celle du graphite. Cette augmentation est liée à une proportion plus élevée de silicium dans les anodes contenant des additifs de silicium et à la commercialisation, vers la fin de la période de prévision, d’anodes à teneur moyenne (20–40 % en poids) et élevée (80–90 %) en silicium pour les applications hautes performances.
Les prix des matières premières sont généralement volatils. Par exemple, la hausse des prix du lithium en 2022 et 2023 a considérablement augmenté le coût des batteries en raison d’un déséquilibre temporaire entre l’offre et la demande. Les prix du cobalt présentent également une forte volatilité et ont connu de fortes hausses en 2025, ce qui pourrait accélérer l'adoption des NMC à teneur plus élevée en nickel.
Matériaux des batteries :
La tendance générale pour les batteries est de réduire la quantité de matériaux nécessaires afin d’accroître la densité énergétique globale. Cela implique notamment de réduire le poids de composants clés comme le boîtier. L’aluminium et l’acier restent les technologies de boîtier les plus utilisées, bien que les matériaux composites tels que le polymère renforcé de fibres de verre (PRFV) et le polymère renforcé de fibres de carbone (PRFC) gagnent en popularité grâce à leur légèreté.
Auteur : Daniel Parr, analyste technologique